quinta-feira, 26 de fevereiro de 2015

Adam Smith


Adam Smith escreveu para a sua época, uma doutrina para dirigir um império e principalmente analisar as causas e naturezas do crescimento econômico, vide o próprio título de sua obra seminal: “A Riqueza das Nações – Investigação sobre sua natureza e suas causas”, não (como se pensa comumente) sendo um mero apologista do burguês empreendedor, mas estando Smith preocupado em promover a riqueza da nação como um todo e não para uma classe específica. Uma determinada classe, esta sim, acostumada a apropriar-se do trabalho alheio (veremos mais adiante a mais-valia), é que através do tempo, se “apropriou” das idéias de Smith, um grande pensador, transformando este injustamente em ideólogo do capitalismo, via habitual e já conhecida manipulação de idéias e mídia. Como se vê, não é de hoje...
A passagem de uma realidade précapitalista para uma substancialmente capitalista, deu-se historicamente com a transição do feudalismo, amparado por um de Estado-nação (inglês) onde leis, moedas e impostos foram criados para desenvolver a sociedade econômica, ao custo de uma classe trabalhadora que havia migrado para as cidades em busca de trabalho. Assim passa a haver determinada distribuição do produto do trabalho, cabendo partes (como sabemos extremamente desiguais) ao trabalhador (salário), ao proprietário (renda) e ao capitalista (lucro).

Em muitas cidades inglesas, houve a consolidação da indústria, ou seja, a preponderância do trabalho assalariado em confronto com o trabalho independente e a “menina dos olhos” de Adam Smith, o processo de concorrência, onde o preço corrente tenderia sempre ao “preço natural”, pois os capitalistas estariam sempre em busca da atividade de inversão que lhes garantisse os maiores lucros sobre o capital.

Importante considerar o conceito fisiocrático (Smith influenciou ou foi influenciado?) de “produto bruto”, do qual se pode partir para a elaboração de uma teoria das formas de renda e o conceito de “antecipação”, do qual se poderia partir para a construção de uma teoria do capital, ou seja, plenamente capitalista, propiciando a distribuição do produto entre as três classes citadas.

A sociedade observada e analisada por Smith, trata-se da qual o produto global, na medida em que consubstancia o resultado da atividade do trabalho produtivo, contem uma primeira parte (salário) que reintegra a manutenção e reprodução do próprio trabalho e outras duas partes que em conjunto correspondem ao “produto liquido” dos fisiocratas e definidas por Smith como “deduções do produto do trabalho”: a renda do proprietário e o lucro do capitalista. Uma das questões colocada por Smith é justamente esta, de que forma o produto se distribui entre as diferentes (e novas) classes da população.

A questão é introduzida da seguinte forma: “Todos os homens são ricos ou pobres segundo o grau em que possam desfrutar das coisas necessárias, convenientes e aprazíveis da vida. Contudo, uma vez estabelecida à divisão do trabalho, somente poderemos obter uma pequena parcela dessas coisas através do esforço pessoal. A maior parte é conseguida mediante o trabalho de outras pessoas...o valor de qualquer bem para a pessoa que o possui...é igual à quantidade de trabalho que pode adquirir ou de que pode lançar mão através de sua própria mediação. Assim sendo, o trabalho é a medida real do valor em troca de todas as classes de bens”.

Segundo Smith, o trabalho era o primeiro preço, o “dinheiro” da compra inicial que era pago por todas as coisas. Assim, afirmou que o pré-requisito para qualquer mercadoria ter valor era que ela fosse produto do trabalho humano.

A teoria do valor constitui a premissa básica da qual a mais-valia será deduzida (junto com a exploração) por Marx, assim, não sendo deste este “insight” e sim, um bom tempo antes, formulado por Adam Smith, colocando o “valor” de forma objetiva. Porém, outros o colocariam de forma subjetiva, onde este (valor) nada teria com a quantidade de trabalho empregada na produção de algo, mas sim na sua utilidade para determinada satisfação (conceito de utilidade marginal).

Fica a indagação: Será o trabalho que determina o valor e o preço, ou o preço (projetado) determinando o custo (trabalho) de produção?

Segundo Napoleoni, a resposta dada por Smith divide-se em duas partes: Nas condições primitivas e hipotéticas, a quantidade de “trabalho comandado” (labour commanded) acha-se determinada pela quantidade de trabalho contido, porém muda-se a situação, quando o produto do trabalho não pertence somente ao trabalhador (estado primitivo), mas sim o valor compreende também o lucro (como conseqüência de determinado investimento capitalista – via acumulação de capital) e a renda fundiária (como conseqüência da apropriação privada da terra).

Ou seja, todos os bens de valor são produtos do trabalho humano, do ponto de vista econômico, contudo, os trabalhadores não recebem o produto integral do que “sozinhos” produziram, pois os capitalistas utilizando-se do controle da propriedade privada (e respectivos equipamentos indispensáveis à produção), tomam para si parte do produto dos trabalhadores, via contrato de trabalho.

Outro ponto a se aprofundar é o adiantamento pago a força produtiva, via “desconto” recebido pelo empresário capitalista, do capitalista puro (banco), que também faria diminuir a participação do trabalhador frente a sua produção, assim torna-se o entendimento do juro como fundamental em qualquer interpretação de lucro (ou simplesmente o mark-up) por parte do empresário e por extensão da parte que couber ao trabalhador, ou seja, o empresário paga ao dono do fator de produção trabalho, com bens presentes em troca de receber os mesmo bens (dinheiro) no futuro (obviamente ponderando o fator risco – de não receber). Havendo um desconto dos bens presentes em termos de bens futuros (juro).
De forma esquemática, Smith classificou os gastos públicos em três categorias: defesa; administração da justiça; obras e instituições públicas. Deixando bastante claro, na seguinte parte de A riqueza das nações: “não obstante, ainda que vantajoso em altíssimo grau a toda a sociedade, são de tal natureza que a utilidade jamais poderia recompensar seu custo a um indivíduo ou a um certo número de indivíduos, razão pela qual não se deve esperar que os mesmos se aventurem a estabelecê-los ou mantê-los”. 
Napoleoni apresenta um Smith longe do simplista defensor do interesse privado, colocando em várias situações, o peso do financiamento (do Estado) sendo sustentado por toda a coletividade ou então por aqueles que usufruam diretamente do serviço prestado, vide exemplo dos gastos com educação que deveriam ser financiados por todos, pois revertem em benefício da comunidade. Porém, lembremos que havia pouquíssima legislação de “bem-estar social” na época de Smith – com a classe trabalhadora sem nenhuma voz ativa.

Smith basicamente era contra a interferência do governo no mecanismo de mercado, sendo contra as restrições as importações e os subsídios às exportações e outras quaisquer interferências possíveis de viés econômico, sendo seu grande “inimigo” o monopólio sob qualquer forma: “As pessoas do mesmo ramo de negócios...quando se encontram...conspiração contra o povo ou...aumentar os preços”.

Grosso modo, Smith coloca que o livre desenvolvimento de forças individuais no terreno econômico dá lugar à constituição e ao desenvolvimento da sociedade como um todo, visando sistematicamente reduzir o número e o peso dos excluídos. Sim! Ele acreditava piamente nisso. Sabemos hoje, que o mercado deixado ao seu bel prazer, dá no que deu, porém, não julguemos as idéias de um homem, sem considerá-las dentro do seu próprio tempo.
$

Referências:

BOHM-BAWERK, Eugen Von. A teoria da exploração do socialismo-comunismo.
HEILBRONER, Robert. A história do pensamento econômico. São Paulo: Editora Nova Cultural, 1996.
NAPOLEONI, Cláudio. Smith, Ricardo, Marx. Rio de Janeiro: Edições Grall, 1985.
SMITH, Adam. Na inquiry into the nature and causes of the wealth of nations. New York: Random House, 1937

sábado, 21 de fevereiro de 2015

Encilhamento: O dia em que o dinheiro caiu do céu


“Pessoas do tempo, querendo exagerar a riqueza, dizem que o dinheiro brotava do chão, mas não é verdade. Quando muito caía do céu...”
$$
$$$Assim o Bruxo do Cosme Velho, contemporâneo dos fatos, descreveu o que narrarei a seguir...

$$$É dito comumente que a história é contada pelos vencedores, fato logicamente por conta que nos desenlaces sangrentos, sobravam poucos vencidos vivos, assim, como seria conhecida hoje a história da barbárie alemã, nos campos de concentração nazista, caso o 3º Reich tivesse se saído vencedor? Teríamos a mesma versão do Holocausto?
$$$O episódio do Encilhamento, em si, é emblemático, mas muito do que foi escrito, sobretudo pelos contemporâneos, foi provavelmente pelos que perderam no “jogo” especulativo, pois quando a bolha estoura, temos um universo amplo de perdedores, para uns pouquíssimos ganhadores, que conseguiram vender na alta.
$$$O livro de Taunay (O Encilhamento – Scenas Contemporâneas), o mais conhecido relato da época, retrata isso em várias partes:
$$$“...dividamos o encilhamento em duas partes (...) uma, dos magarefes ou esfoladores, bastante limitada, embora se compusesse de duas ou três dezenas; a segunda dos esfolados, essa enorme, incalculável, legião quase, de muitas miríades de brasileiros...”
$$$Fora os exageros e retórica típica de romance, ficam os partidários da ortodoxia neoclássica (para os que não são iniciados no assunto, os neoclássicos são aqueles que se julgam filhos favoritos de Adam Smith, sendo os Keynesianos uma espécie de ovelha negra, porém legítimos filhos, e os Marxistas, filhos adotados que não “dando em nada”, acabaram no crime) por conta da emissão desenfreada (segundo estes) a julgarem desta forma: “nociva”.
$$$“Bastante nocivas foram as conseqüências (...) o aumento extraordinário da emissão acarretou uma elevação dos preços (...) A especulação se fez sentir (...) favoreceu o jogo da Bolsa, pertubou a agricultura, originou falências e , por fim, provocou a quebra dos bancos...” (VIEIRA, 1962, p.191)
$$$Contrariamente os desenvolvimentistas discordam, ao considerarem que o crescimento e a modernização seriam mais importantes que uma “relativa” estabilidade monetária.
$$$“...O Encilhamento foi mais que outro South Sea Bubble¹ (...) registrou um progresso significativo neste período (...) A reforma monetária por si mesma (permitindo o crescimento mais rápido do estoque de moeda (...) O País fora restringido por políticas monetárias excessivamente austeras que impediram a mudança institucional tão essencial ao processo de desenvolvimento econômico” (PELAEZ e SUZIGAN, 1981, p.144)
$$$Porém, foi numa conferência de Celso Furtado, justamente sobre Ruy Barbosa, proeminente figura da recém República, pronunciada em 01/09/1999, na ABL, transcrita por Ney Carvalho (2004), que observamos o que de fato importa no episódio em questão, não a estória (com “e”) de uma aloucada especulação, mas sim a história (com “h”) de uma expansão monetária e de crédito.
$$$“Porque Taunay (...) fez um livro mostrando a especulação (...) aquele pânico (...) O que houve na verdade, foi uma expansão de crédito (...) O Encilhamento (livro) é a visão de Taunay...”
$$$Antes da República, no limiar do Império, existia forte pressão por uma expansão creditícia, por conta da recém abolida escravidão (maio de 1888). Mesmo que se suponha um sistema de compensação entre trabalhadores e fazendeiros, através da conta da “venda”, a necessidade de numerário para simples meio transacional, se torna naturalmente superior que sob o regime escravista.
$$$“A política monetária do governo imperial nos anos oitenta (...) mantivera o sistema econômico em regime de permanente escassez de meios de pagamentos.” (FURTADO, p.170)
$$$A abolição, não só obrigou os fazendeiros a reestruturarem a mão de obra, mas também a reestruturação do “caixa”, pois se a hipotecas eram garantidas por suas propriedades, não eram os escravos, isso? Propriedades a serem transacionadas?
$$$Assim, além da escassez do meio circulante citada, como meio de troca, havia uma escassez de crédito, com o Governo tendo que fornecer parte dos recursos.
$$$As exportações de café, que correspondiam à cerca de 65% de nossas exportações da época, comportavam-se positivamente desde 1886 (iria perdurar por 10 anos este superavit primário), permitindo sucessivos saldos comerciais, a despeito do também contínuo aumento das importações.
$$$Também havia um fluxo de divisas para o país, não só por conta deste excedente, mas em grande parte relacionado a criação de empresas e/ou compra de empresas nacionais por parte de não residentes, principalmente concessões para a exploração de serviços de utilidade pública. Nícia Vilela em seu trabalho original sobre a industrialização nacional afirma: “Durante o período de 1899-1910, para 160 sociedades anônimas estrangeiras autorizadas a funcionar no país, constituíram-se apenas 41 companhias brasileiras.”
Assim, com a crescente difusão do trabalho assalariado e a entrada de moeda estrangeira, a inelásticidade do meio circulante tornava-se mais aguda.
$$$Ainda em 1888, aprova-se a Lei Bancária que permitiu o estabelecimento de bancos de emissão. Para termos uma idéia do quanto aumentou o meio circulante, basta comparar os dados de Suzigan e Villela (1971), quando o saldo de papel-moeda em 1888 era de 205.000 contos e no dois anos seguintes foram emitidos cerca de 335.000 contos. O trabalho dos mesmos, aponta que o acréscimo de papel-moeda foi muito além das necessidades. Assim temos os resultados esperados: inflação e desvalorização cambial. Esta desvalorização no câmbio, naturalmente irá influenciar muito nossas exportações, principalmente nosso principal produto: café.
$$$Em julho de 1889, continuando a gestão financeira do Visconde de Ouro Preto, a última do Império, permitiu-se à emissão sem teto definido, desde que não ultrapassasse o triplo metálico do banco.
$$$Além disso, importante observar como “funcionava” a abertura de empresas no Brasil de então, quando durante quase todo o regime monárquico, para uma empresa ser constituída (sociedade anônima), dependia de prévia autorização governamental e em janeiro de 1889, respondendo aos sopros progressistas pós-abolição, isentavam-se as empresas com fins agrícolas ou industriais desta obrigatoriedade.
Assim temos em conjunto, crédito farto e liberdade empresarial, que para piorar o quadro, encontrou-se reprimida por longo tempo.
$$$“Cumpre pois que desde já nos preparemos com previdências e perseverança para que nossas instituições financeiras e bancárias possam satisfazer às necessidades do novo Brazil, do Brazil livre e próspero, do Brazil de amanhã...” (Jornal do Comércio, edição de 12/01/1887, apud CARVALHO, p. 113)
$$$As expectativas de eras de progresso são o melhor tempero em épocas especulativas, além do que, já havia então grandes esperanças de um novo modelo político, republicano, o “Brazil de amanhã”. O Encilhamento já estava em gestação no final do Império.
$
[1] Boom financeiro na Bolsa de Londres em 1720, onde aplicadores nas ações da South Sea Co. foram (ou se deixaram?) iludidos pela expectativa de ganhos desta, em vistas do (possível) comércio com a América espanhola. Porém, este (comércio) dependia da anuência da metrópole ibérica, que não fora assegurada. Então formou-se uma bolha especulativa, que por fim estoura, tornando o episódio sinônimo de pura especulação, ou seja, sem fundamento econômico real.
$
Ajuda Luxuosa:
$
CARVALHO, Ney. O Encilhamento: anatomia de uma bolha brasileira, São Paulo: BOVESPA, 2004.
FURTADO Celso. Formação econômica do Brasil, São Paulo: Cia. Editora Nacional, 1984.
LUZ, Nícia Vilela. A luta pela industrialização do Brasil, São Paulo: Alfa-Omega, 1975.
PELÁEZ, Carlos Manuel, SUZIGAN, Wilson. História Monetária do Brasil, Brasília: Editora Universitária de Brasília, 1981.
VILLELA, Annibal, SUZIGAN, Wilson, Política do governo e crescimento da economia brasileira 1889-1945, Rio de Janeiro: IPEA/INPES, 1975.
ASSIS, José Maria Machado de. Esaú e Jacó, Rio de Janeiro: Aguillar, 1962.
TAUNAY, Visconde de. O Encilhamento – Scenas Comtemporâneas. Rio de Janeiro
VIEIRA, Dorival Teixeira. Evolução do sistema monetário brasileiro. São Paulo: Boletim da Faculdade de Ciências Econômicas e Administrativas da USP, nº 24, 1962.

sábado, 14 de fevereiro de 2015

Petrobrás - aos que pretendem investir...

 
Nestas últimas duas semanas, vários clientes perguntando se era uma boa "entrar" em Petrobrás, já que todos (olha a mosquinha azul aí!) estavam considerando o preço do "papel" baixo...
 
Este ficou oscilando entre os 9,00 e os 10,00 (petr3) durante este período, o que para quem gosta de uma especulada rápida, acabou se tornando um filé, ao ganhar 1,00 por ação no prazo médio de 3 dias...
 
Mais os ditos clientes, estão querendo comprar a ação na faixa de preço acima e preserva-lo para somente vender quando (isso eles acham) voltar a marcar os dourados 40,00 por ação...
 
Com ajuda luxuosa dos gráficos do Bastter, mostro que a coisa pode não ser bem assim...
 
Se você pegar o preço de três anos atrás, o mercado já considerava "baixo", ao marcar petr3 em 21,73 (jan/2012) contra 46,09, um pouco antes da crise subprime (jul/2008).

Ou seja, está baixo em 9,00? Também acho, mas como diz o ditado do "mercado": o fundo do poço também pode ter porão (sem nenhum trocadilho de poço e petróleo).

O parâmetro para estar baixo o preço é a relação preço de ação versus patrimonio líquido da mesma.


Veja o gráfico e pondere o quanto a dívida da empresa está perto do patrimônio. O que nos dá segurança é tratar-se de uma emṕresa (basicamente) do Governo;

Por outro lado, vea a relação lucro x cotação:


Observe que o lucro é diretamente (co) relacionado com a cotação, um principio básico do mercado de ações e não só o confuso quadro da empresa com relação ao seu balanço não auditado (promessas para maio), mas o preço do petróleo no mercado internacional, quando nos últimos 3 meses caiu de US$ 100,00 para aproximados US$ 50,00.

Veja o gráfico do preço do petróleo no link: http://br.investing.com/commodities/crude-oil-streaming-chart

Finalmente quanto as expectativas, também importante "medidor" e "alavancador" do mercado, não temos boas perspectivas para os próximos dois anos, tidos como anos de ajuste fiscal e monetário, para que se possa voltar ao crescimento virtuoso em 2017 - o que "puxaria" o mercado como um todo.

Concretizando esta premissa, Petrobrás "pode" ser uma boa opção, para comprar hoje e lucro em 2017, caso contrário, você terá alocado capital no lugar errado e deixar de ganhar, que para mim também é perder, principalmente quando títulos de Renda Fixa e  investimentos atrelados a DI já estão pagando quase 1% am.

Agora vamos ao Carnaval...
 

sábado, 7 de fevereiro de 2015

Carta aos Investidores (Fevereiro 2015)


No lado internacional, o novo governo grego, de linha claramente à esquerda, suspendeu todas as medidas ortodoxas de recuperação econômica e a Rússia foi segmentada no nível junk – com perspectiva negativa (pela Standard & Poor’s), colocando sua dívida soberana abaixo do patamar de investiment grade após dez anos. Adicionasse a isto a queda internacional dos preços do petróleo – que responde a mais de dois terços das exportações deste país (e dependia do barril a 100 dólares) e teremos pólvora neste caldeirão. Por conta disso, a Rússia já deixou o Rublo desvalorizar quase 31% em relação ao dólar nos últimos 3 meses.

Com isso, não custa nada antever mais uma crise batendo na porta europeia.

Enquanto isso nos EUA, o PIB não está crescendo a contento e conforme previsto, mas apresentando uma expansão mais lenta do que nos últimos dois trimestres, apesar da aparente recuperação do seu mercado imobiliário, por conta da nova alta recente destes indicadores.

Na China, notícias nem sempre confiáveis por conta do domínio de informações, nos assustam com a marcação de quase 25% de seu PIB por conta do mercado acima, imobiliário, percentual maior do que o apresentado nos EUA quando do evento subprime.

Bolsa de Valores segue tanto acompanhando outros mercados emergentes, como também muito influenciada por Petrobrás, apesar de eventuais movimentos especulativos, seja com aumentos ou quedas próximas dos 10% dia. Fora os “papéis” dos bancos, não aconselhamos o “risco bolsa” e neste cenário de juros elevados, os investidores não necessitam correr risco para obter boa rentabilidade.
Por citar os juros, a “ponta longa” da curva continua com movimento ascendente, porém para os que se aventuram por conta própria no Tesouro, cuidado com o prazo, pois será que os juros se manterão em alta a partir de 2017, quando inicia mais um processo eleitoral?

Conforme posts anteriores, se faz perene a indicação no viés baixo risco, dos fundos pós-fixados, LCA (em muito pela “ainda” vantagem tributária) e também alguns Fundos de Previdência (pela inexistência do Imposto de Renda semestral, o “come-cotas”) – e como apontado desde o ano passado, Fundos Cambiais vem apresentando excelente rentabilidade, para os mais afeitos a posições de algum risco.

Nosso novo Ministro da Economia, de linha claramente ortodoxa na economia, nos dá uma aparente vantagem estratégica para alinharmos nossos portfólios de investimento, ao que conseguimos antever os movimentos do tabuleiro econômico.

quarta-feira, 21 de janeiro de 2015

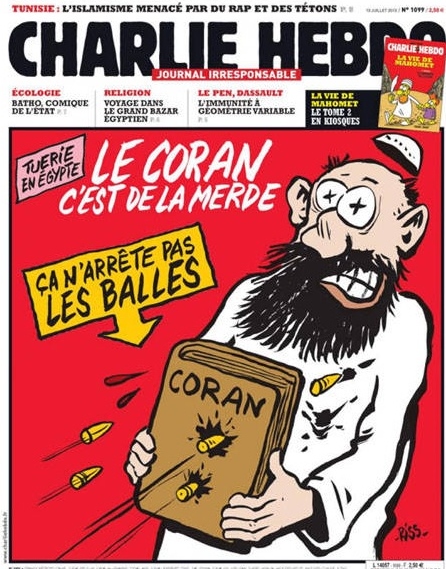
Charlie Hebdo


charlie5
Capa de julho de 2013 mostra muçulmano sendo alvejado e trazia a frase 
"o Corão é uma merda" e o aviso: "ele não para balas".

Sobre o triste episódio terrorista no jornal de humor francês Charlie Hebdo, o qual reproduzo uma de suas capas acima, muito foi dito, em sua maioria contra os fanáticos muçulmanos, porém, os temos também em outras frentes, tanto ocidentais como orientais, sempre reprováveis, em qualquer tipo que seja de fanatismo ou censura. Valho-me de Voltaire:"Posso não concordar com o que você diz, mas defenderei até a morte o seu direito de dizê-lo".
O blogueiro fera da escrita Marcelo Carvalho, reproduziu texto de Carlos Brickmann do Observatório da Imprensa - que endosso 100% - com um título que tudo diz: "Cuidar da própria vida".
E ela segue, tanto que ainda gosto muito de Cat Stevens...

quinta-feira, 25 de dezembro de 2014

Ano Novo (Old Man - Neil Young)


Velho, olhe para a minha vida
Eu sou um pouco do que você era
Velho, olhe para a minha vida
Eu sou um pouco do que você era

domingo, 14 de dezembro de 2014

Da Hiperinflação Alemã ao Plano Real (uma longa história de aprendizagem) Parte Um


Antes do lançamento do Plano Real (1994), o Brasil a partir dos anos 80, tentou vários planos de estabilização, que em sua quase maioria buscavam manter estável a taxa de câmbio real, no intuito de preservar nossa competitividade externa.
O sistema cambial realizava pequenas desvalorizações ou minidesvalorizações no jargão econômico comum, com a periodicidade sempre acompanhando o ritmo da inflação passada.
Num dos piores momentos de nossa inflação, no final dos anos 80 (ultrapassou 80% ao mês no começo de 1990), estes intervalos de minidesvalorizações chegaram a ser diários, inexoravelmente mantendo nossa economia indexada a uma taxa de câmbio, no “limite” da própria indexação.
Processos com elevada taxa inflacionária, sempre nos farão buscar na história paralelos e tanto a experiência alemã de indexação da moeda em 1923 (rentenmark), como a húngara em 1945-46, resultaram nas maiores inflações do mundo moderno. Nesta última, “de julho de 1945 até agosto de 1946, os preços aumentaram por um fator de 3 x 10²³” (Bomberger e Makinen, apud Castro, Lavínia).
Basicamente os economistas ortodoxos traçam como características comuns de toda hiperinflação, o aumento colossal da oferta da moeda, seja pela necessidade de financiamento dos imensos déficits orçamentários (daí hiperinflações após as Grandes Guerras – pelo financiamento bélico), e para o núcleo heterodoxo, seria a fuga à moeda nacional, por conta da perda de poder de compra, face o aumento dos preços.
Mas para ocorrer esta fuga (no segundo caso) e tentativa de reposição (no primeiro), houve um determinado ponto de inflexão – ou seguidos e ininterruptos pontos – de aumento dos preços, por que ocorre(m)?
Um consenso, endossado por Simonsen (apud Costa, Fernando Nogueira,) é que existiria um “coeficiente de realimentação”, indicando um “grau de automatismo” crônico, ou seja, “parte da inflação de um período se transmite ao período seguinte”.
Este diagnóstico de inflação inercial, leva André Lara Resende e Pérsio Arida a delimitarem um plano de ação, onde propuseram a implementação de uma nova moeda (Novo Cruzeiro), indexada com paridade fixa, de um para um, com a ORTN diária pró-rata, sendo que neste período de transição, a taxa de câmbio relativa a esta nova moeda, se manteria constante.
Não há qualquer experiência de hiperinflação que tenha terminado gradualmente. Todas terminaram de forma abrupta. É possível identificar a semana em que acabou a hiperinflação alemã de 1923 (...) de 20.000% ao mês e de repente, num dia, a taxa caiu a zero... (Lopes, Francisco, p.149)

Não há referência a nenhum choque específico, simplesmente os agentes econômicos, em determinado lapso temporal, passam a substituir à moeda local “fraca” por moeda estrangeira “forte”, assim, por exemplo, o agente econômico que recebe – por exemplo – dólar, torna-se “independente da taxa de inflação”, sendo afetado somente por oscilações da taxa de câmbio real. Nos dias de hoje temos notícias da avidez de comerciantes argentinos por dólar e até mesmo por Real, em detrimento do peso local.
A taxa de inflação torna-se cada vez menos representativa diretamente proporcional a não utilização da moeda local como meio de pagamento, enfim a taxa de inflação efetiva torna-se a taxa de valorização do câmbio real.
Não trata-se de uma mera troca de nomes, no caso húngaro, a simples troca de moeda, fez o cenário econômico saltar de uma alta inflação, para uma hiperinflação. Em janeiro/46 a taxa de inflação era de 74% ao mês, após a introdução da nova moeda em fevereiro/46, a taxa salta para 1,8 x 10³ em abril do mesmo ano, continuando a crescer literalmente de forma exponencial, ou seja, a inflação da moeda “velha”, contaminou a “nova”.
A estabilização húngara somente ocorreu após um rígido controle de preços, culminando com a introdução de “mais” uma nova moeda.
Assim, a Proposta Larida, lidava com o componente inercial da inflação e da mesma forma que as experiências européias, buscava a substituição de uma moeda corroída, por outra, “forte”, com paridade cambial, a nova moeda era assim um “quase dólar” e a inflação nesta nova moeda seria nula (por princípio).
A URV (unidade real de valor) foi criada para cumprir o mesmo papel que o dólar desempenhou nas hiperinflações alemã e húngara. Variava diariamente de acordo com uma taxa de inflação esperada pró-rata, com o qual se fazia o reajuste do câmbio.
Esta “dolarização programada” não colhe plenamente os frutos desejados, se nos deixa em situação melhor em comparação com outros países latinos de “dolarização descontrolada” e há um imediatista sucesso do plano, a proposta atacava basicamente o componente inercial da inflação, contudo sem eliminar os efeitos colaterais do próprio choque (explosão da demanda) e uma necessária (re)distribuição de renda, afim de (re)alimentar um ciclo virtuoso.
Como é muito difícil determinar o “tempo de transição” até a efetivação da nova moeda como única, os efeitos colaterais com relação a demanda não são mensurados e continuam tanto o desequilíbrio fiscal, como a permanente alavancagem do déficit público, assim o processo inflacionário recrudesce.
Passados dez anos, a Proposta Larida volta à cena, servindo de “lastro teórico” na elaboração no Plano Real, no que tange a tentativa de “decinercialização” da nossa inflação.
Para evitar que ocorresse a fuga da “velha moeda” para a “nova” (...) no Plano Real (...) não existiria uma “nova moeda”, mas apenas uma nova unidade de conta. A URV foi então racionalizada como um processo de recuperação das funções de uma mesma moeda (...) uma estratégia de desindexação (...) só seria bem-sucedida se elevasse juros no imediato pós-Plano (...) o fim da inflação leva a uma explosão natural do consumo (Barros, Lavínia p. 148-149)
 
A valorização cambial foi a verdadeira âncora do programa de estabilização, apoiada ainda pela abertura comercial e outras medidas, como controle monetário e do crédito e alta dos juros (Cano Wilson, p.238)
   
Em suma, o Plano Real procurou evitar o erro dos demais choques heterodoxos, adotando um conjunto de medidas, aproximou-se da Proposta Larida de moeda indexada, onde os efeitos da inflação ficariam na moeda “velha”, entretanto não fixou a paridade R$ = US$, deixando o Real valorizar em relação ao dólar, dada a continua entrada de recursos. A valorização do Real, não permitiu que ocorre-se pressão inflacionária sobre os bens transacionados no mercado internacional (bens tradeables), voltando determinado grau de confiança e expectativas positivas, indispensáveis para novo ciclo virtuoso.


Bibliografia:


·       BOMBERGER, William A; MAKINEN, Gail E. “A Hiperinflação Húngara e a Estabilização de 1945-46”. In: José M. Rego (org.). Inflação e Hiperinflação: interpretações e retórica. São Paulo: Bienal,1988.

·       CANO, Wilson. Soberania e Política Econômica na América Latina (Cap. 3: Brasil – O Sonho Acabou?). São Paulo: Editora UNESP, 2000.

·       CARDOSO, Eliana. A Economia Brasileira ao Alcance de Todos. São Paulo: Brasiliense, 1990.

·       CARVALHO, Fernando J. Cardim...et al.]. Economia Monetária e Financeira: teoria e política (cap. 25: Regime Cambial e Mercado de Câmbio no Brasil). Rio de janeiro: Elsevier, 2007.

·       CASTRO, Lavínia Barros. Cap. 5 “Esperança, Frustação e Aprendizado: A História da Nova República” e “Cap. 6 “Privatização, Abertura e Desindexação: a primeira metade dos anos 90”. In: Fabio Giambiagi...et al.]. Economia Brasileira Contemporânea, Rio de Janeiro: Elsevier, 2011.

·       COSTA, Fernando Nogueira. Economia Monetária e Financeira: uma abordagem pluralista (Cap. 8: Teorias de Inflação Moderada, Inercial, Acelerada e Hiperinflação). São Paulo: Makron Books, 1999.

·       LOPES, Francisco. O Choque Heterodoxo: combate à inflação e reforma monetária, Rio de Janeiro: Campus, 1986.

·       SIMONSEN, Mário Henrique. Inflação: gradualismo x tratamento de choque, Rio de janeiro: Anpec, 1970.